
ประเด็นสำคัญอยู่ที่ “หนังสือรับสภาพหนี้”
1. ข้อเท็จจริงของคดี
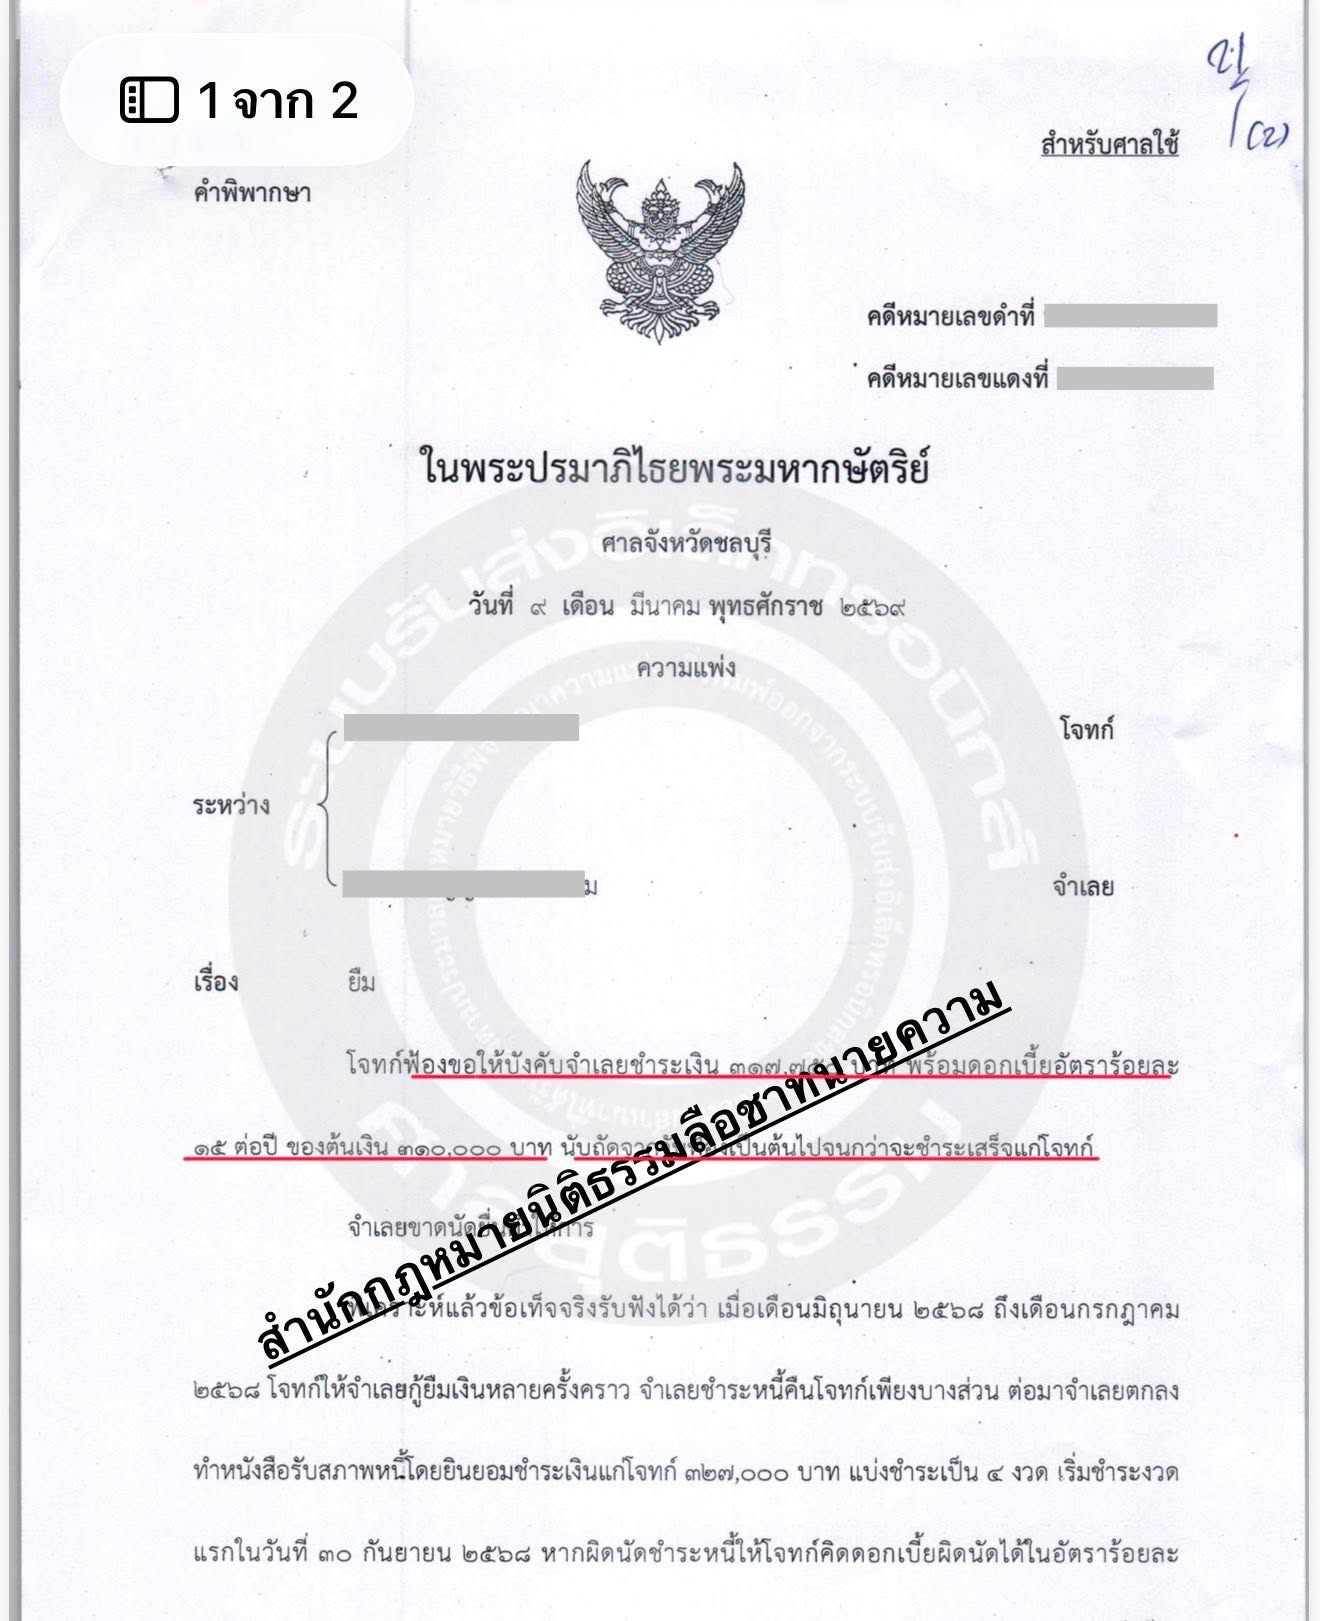
โจทก์ให้จำเลยกู้ยืมเงินหลายครั้งในช่วงเดือนมิถุนายน–กรกฎาคม 2568 และจำเลยชำระคืนเพียงบางส่วน
ต่อมาจำเลยได้ทำ หนังสือรับสภาพหนี้ ยอมรับว่าเป็นหนี้โจทก์จำนวน 327,000 บาท และตกลงแบ่งชำระเป็น 5 งวด โดยเริ่มงวดแรกวันที่ 30 กันยายน 2568
ในหนังสือยังระบุว่า หากผิดนัด ให้คิดดอกเบี้ยผิดนัด ร้อยละ 15 ต่อปี
2. จุดสำคัญของคดี
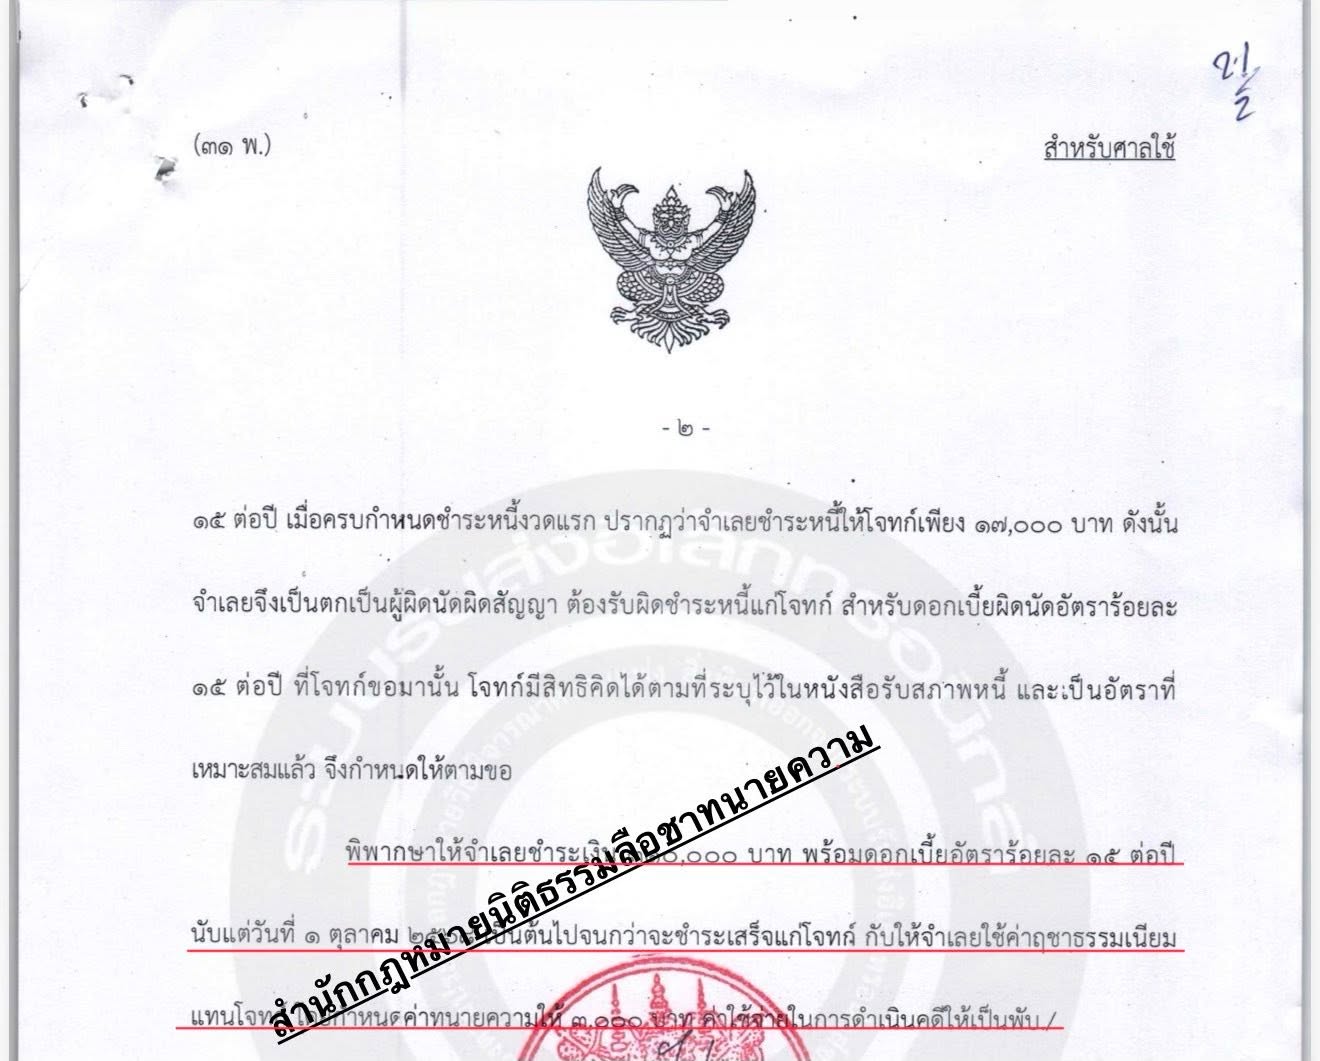
เมื่อถึงกำหนดงวดแรก จำเลยชำระเงินเพียง 17,000 บาท ศาลจึงถือว่าจำเลย ผิดนัดผิดสัญญา
ดังนั้น แม้หนี้เดิมจะเกิดจากการกู้ยืมเงินหลายครั้ง แต่การที่จำเลยมาทำ หนังสือรับสภาพหนี้และระบุยอดหนี้ที่แน่นอน ทำให้จำนวนหนี้และเงื่อนไขการชำระมีความชัดเจนมากขึ้น
3. ศาลตัดสินอย่างไร
ศาลเห็นว่าโจทก์มีสิทธิเรียกร้องตามหนังสือรับสภาพหนี้ และอัตราดอกเบี้ยผิดนัดร้อยละ 15 ต่อปีที่ตกลงกันไว้เป็นอัตราที่เหมาะสม
เมื่อจำเลยจ่ายไปแล้ว 17,000 บาท จากยอดรับสภาพหนี้ 327,000 บาท จึงเหลือเงินต้น 310,000 บาท
ศาลจึงพิพากษาให้จำเลยชำระ 310,000 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี นับแต่วันที่ 1 ตุลาคม 2568 จนกว่าจะชำระเสร็จ รวมทั้งค่าฤชาธรรมเนียมตามที่ศาลกำหนด
4. ข้อสังเกตทางกฎหมายที่น่าสนใจ
คดีนี้จึงเป็นตัวอย่างว่า
“สัญญากู้เดิมมีปัญหา ไม่ได้หมายความว่าหนี้จะเรียกร้องไม่ได้เสมอไป”
หากภายหลังลูกหนี้ทำ หนังสือรับสภาพหนี้ โดยระบุจำนวนหนี้และกำหนดชำระไว้อย่างชัดเจน และมีพฤติการณ์ที่แสดงว่าลูกหนี้ยอมรับหนี้จริง เอกสารดังกล่าวสามารถเป็นหลักฐานสำคัญในการฟ้องเรียกชำระหนี้ได้
แต่ควรระวัง: ไม่ควรสรุปว่าหนังสือรับสภาพหนี้ “ทำให้หนี้สมบูรณ์โดยอัตโนมัติ” ทุกกรณี เพราะต้องพิจารณาเนื้อหาเอกสาร ที่มาของหนี้ การลงลายมือชื่อ การชำระหนี้บางส่วน และพยานหลักฐานประกอบแต่ละคดีด้วย
สำนักกฎหมายนิติธรรมลือชาทนายความ (ศรีราชา)
ให้คำปรึกษาด้านกฎหมายและดำเนินคดีแพ่ง คดีอาญา และคดีอื่น ๆ ตามกฎหมาย
เนื้อหานี้เป็นการสรุปและให้ความรู้จากคำพิพากษา ไม่ใช่คำแนะนำทางกฎหมายสำหรับข้อเท็จจริงเฉพาะราย