
“ตกใจหมด เมื่อจู่ๆ ได้รับหมายศาลทวงหนี้บัตรเครดิต หรือค้างจ่ายมานานหลายปีจนกังวลใจว่าเจ้าหนี้จะฟ้องยึดทรัพย์หรือไม่?” สำหรับผู้ที่กำลังประสบปัญหาค้างชำระหนี้บัตรเครดิต บัตรสินเชื่อส่วนบุคคล หรือบัตรกดเงินสด สิ่งสำคัญอันดับแรกที่ต้องรู้คือเรื่อง “อายุความทางกฎหมาย” เพราะไม่ใช่ทุกหนี้ที่จะฟ้องร้องได้ตลอดไป หากเลยระยะเวลาที่กฎหมายกำหนด ลูกหนี้มีสิทธิยกข้อต่อสู้เรื่องคดีขาดอายุความเพื่อขอให้ศาลยกฟ้องได้ บทความนี้จะพาไปไขข้อข้องใจว่า หนี้แต่ละประเภทมีอายุความกี่ปี เริ่มนับจากวันไหน และถ้าได้รับหมายศาลแล้วควรรับมืออย่างไรให้ถูกต้อง
หลายคนเข้าใจว่า หนี้บัตรเครดิต หนี้บัตรกดเงินสด และหนี้สินเชื่อส่วนบุคคล มีอายุความ 2 ปีเหมือนกันทั้งหมด แต่ในทางกฎหมายไม่สามารถสรุปได้เช่นนั้น
การพิจารณาอายุความต้องดู ลักษณะของสัญญา วิธีการให้สินเชื่อ และลักษณะการชำระหนี้ เป็นสำคัญ จึงอาจพบอายุความแตกต่างกัน เช่น 2 ปี, 5 ปี หรือ 10 ปี
ดังนั้น หากถูกฟ้องคดีเกี่ยวกับบัตรเครดิตหรือสินเชื่อ สิ่งสำคัญไม่ใช่เพียงดูว่าหยุดชำระหนี้มานานกี่ปี แต่ต้องตรวจสอบว่า หนี้นั้นมีลักษณะทางกฎหมายอย่างไร
1. หนี้บัตรเครดิต บัตรสินเชื่อส่วนบุคคล และบัตรกดเงินสด มีอายุความกี่ปี?
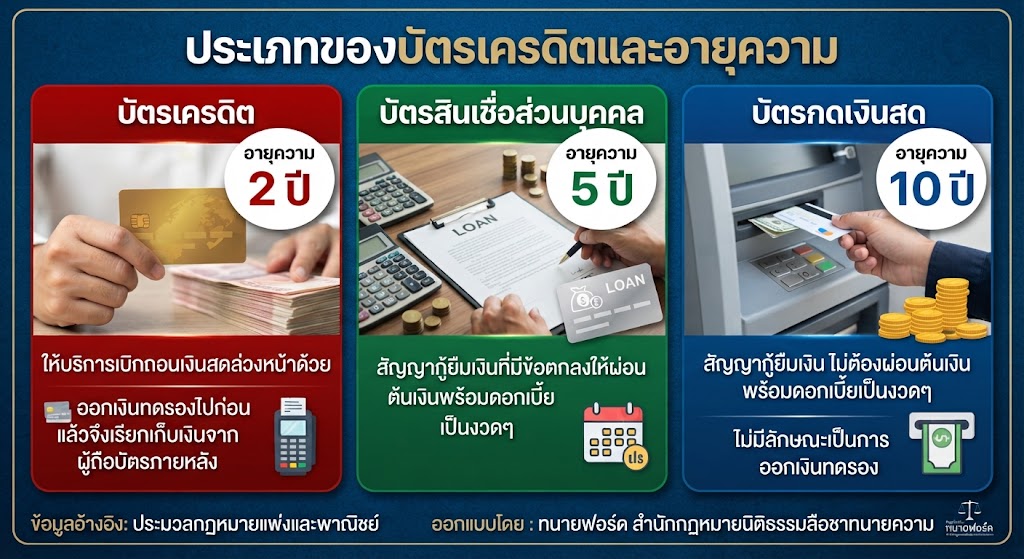
บัตรเครดิต มีอายุความ 2 ปี กรณีบัตรเครดิตที่ธนาคารหรือผู้ประกอบธุรกิจออกให้สมาชิกใช้ชำระค่าสินค้าและบริการ หรือใช้เบิกถอนเงินสดล่วงหน้า ลักษณะของธุรกรรมถือเป็นการที่ผู้ประกอบธุรกิจ ออกเงินทดรองไปก่อน แล้วจึงเรียกเก็บเงินจากผู้ถือบัตรภายหลังจึงมีแนวคำพิพากษาว่า สิทธิเรียกร้องดังกล่าวมีอายุความ 2 ปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/34 (7)
บัตรสินเชื่อส่วนบุคคล มีอายุความ 5 ปี กรณี สินเชื่อส่วนบุคคล หรือบัตรสินเชื่อที่มีลักษณะเป็นสัญญากู้ยืมเงิน และกำหนดให้ลูกหนี้ ผ่อนชำระต้นเงินพร้อมดอกเบี้ยเป็นงวด ๆ การพิจารณาอายุความจะแตกต่างจากบัตรเครดิตทั่วไปกรณีดังกล่าวมีแนวทางให้ใช้อายุความ 5 ปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/33 (2)
บัตรกดเงินสด มีอายุความ 10 ปี ในกรณีตามแนวฎีกาที่ 4088/2560
อีกกรณีหนึ่งคือ บัตรกดเงินสด ที่มีลักษณะเป็นการให้วงเงินสินเชื่อแก่ลูกหนี้ โดยลูกหนี้สามารถเบิกถอนเงินจากวงเงินที่ได้รับอนุมัติ และสัญญาไม่ได้กำหนดให้ผ่อนต้นเงินคืนพร้อมดอกเบี้ยเป็นงวด ๆ ในลักษณะเดียวกับสัญญากู้ทั่วไป
2. เริ่มนับอายุความจากวันไหน?
การนับอายุความจะเริ่มนับตั้งแต่วันที่เจ้าหนี้มีสิทธิเรียกร้องให้ลูกหนี้ชำระหนี้ได้ ซึ่งในทางกฎหมายและแนวคำพิพากษาศาลฎีกามักวินิจฉัย ดังนี้:
นับจากวันผิดนัดชำระหนี้ (หลังสรุปยอดรอบบัญชีนั้น): โดยปกติเมื่อธนาคารออกใบแจ้งยอดบัญชี (Statement) และกำหนดให้ชำระภายในวันที่กำหนด หากลูกหนี้ไม่ชำระภายในกำหนดดังกล่าว ถือว่าลูกหนี้ผิดนัดตั้งแต่วันถัดจากวันครบกำหนดชำระในรอบบัญชีนั้น ๆ อายุความจะเริ่มเดินทันที
กรณีผิดนัดชำระงวดใดงวดหนึ่ง: หากเป็นสินเชื่อส่วนบุคคลที่ตกลงผ่อนชำระเป็นงวด ๆ และมีข้อสัญญาว่า หากผิดนัดชำระงวดใดงวดหนึ่งแล้วให้ถือว่าผิดนัดทั้งหมดทุกงวด (สิทธิเรียกร้องเงินทั้งหมดถึงกำหนดชำระทันที) อายุความ 2 ปี จะเริ่มนับตั้งแต่วันที่ผิดนัดงวดแรกที่ทำให้สัญญาต้องสะดุดหยุดลงหรือถึงกำหนดเรียกคืนทั้งหมดตามเงื่อนไขสัญญา
3. สิ่งที่ทำให้อายุความ "สะดุดหยุดลง" (ต้องเริ่มนับ 1 ใหม่)
แม้เวลาจะล่วงเลยมาจนใกล้ครบ 2 ปีแล้ว แต่อายุความสามารถถูกรีเซ็ตหรือ "สะดุดหยุดลง" ได้ตามกฎหมาย (มาตรา 193/14) หากเกิดเหตุการณ์เหล่านี้ขึ้น:
มีการชำระหนี้เข้ามาแม้เพียงเล็กน้อย: หากลูกหนี้จ่ายเงินเข้ามาตัดชำระหนี้ (ไม่ว่าหลักสิบหรือหลักร้อยบาท) หลังจากที่เคยหยุดจ่ายไปแล้ว การกระทำนี้ถือเป็นการ "ยอมรับสภาพหนี้โดยปริยาย" ส่งผลให้อายุความ 2 ปีที่ผ่านมา ถูกล้างและเริ่มนับหนึ่งใหม่ทันที ตั้งแต่วันที่ชำระเงินครั้งล่าสุดนั้น
การทำหนังสือรับสภาพหนี้หรือสัญญาปรับโครงสร้างหนี้: หากลูกหนี้เซ็นเอกสารขอผ่อนผันหนี้ เซ็นปรับโครงสร้างหนี้ หรือทำหนังสือรับสภาพหนี้กับเจ้าหนี้ อายุความจะเริ่มนับใหม่ตั้งแต่วันที่ทำสัญญาหรือเซ็นเอกสารฉบับนั้น
การฟ้องคดีต่อศาลโดยชอบด้วยกฎหมาย: เมื่อเจ้าหนี้ยื่นฟ้องลูกหนี้ต่อศาล อายุความจะหยุดลงในระหว่างที่คดีกำลังดำเนินกระบวนพิจารณาอยู่ในศาล
4. ความเข้าใจผิดที่พบบ่อยเกี่ยวกับการทวงหนี้และอายุความ
จดหมายหรือโทรศัพท์ทวงหนี้ ไม่ทำให้อายุความสะดุด: หลายคนเข้าใจผิดว่าการที่มีสำนักงานกฎหมายโทรมาทวงบ่อยๆ หรือส่งหนังสือทวงถามมาที่บ้าน จะทำให้อายุความเริ่มนับใหม่ ความจริงคือ การทวงถามฝ่ายเดียวของเจ้าหนี้ไม่ทำให้อายุความสะดุดหยุดลง อายุความยังคงเดินหน้าต่อไปตามปกติ
หนี้ขาดอายุความไม่ได้แปลว่า "หนี้หายไป": หากหนล่วงเลยเกิน 2 ปี โดยไม่มีการชำระหนี้หรือรับสภาพหนี้เลย ผลทางกฎหมายคือ "เจ้าหนี้หมดสิทธิฟ้องร้องบังคับคดีผ่านศาล" แต่ตัวยอดหนี้ตามสัญญายังคงอยู่ เจ้าหนี้หรือบริษัทติดตามหนี้ยังคงมีสิทธิโทรศัพท์หรือส่งจดหมายทวงถามได้ตามกฎหมายทวงถามหนี้ แต่ไม่สามารถนำคดีไปฟ้องศาลเพื่อยึดทรัพย์ได้อีก
5. เมื่อถูกฟ้องคดีบัตรเครดิต (ขาดอายุความแล้ว) ต้องทำอย่างไร?
ศาลไม่ยกฟ้องเรื่องอายุความให้เองอัตโนมัติ: หากเจ้าหนี้ฝ่าฝืนนำหนี้ที่ขาดอายุความมาฟ้องศาล ลูกหนี้ "ต้องไปศาลและยื่นคำให้การต่อสู้คดี" ในประเด็นเรื่องขาดอายุความ หากลูกหนี้ขาดนัดไม่ไปศาล ศาลจะพิพากษาให้เจ้าหนี้ชนะคดีโดยปริยาย แม้ว่าหนี้นั้นจะขาดอายุความไปนานแล้วก็ตาม
แนวทางปฏิบัติเมื่อได้รับหมายศาล:
ตรวจสอบวันที่ผิดนัดชำระหนี้ในคำฟ้องว่าเกิน 2 ปีหรือไม่
ตรวจสอบประวัติการชำระเงินย้อนหลังว่าเคยเผลอจ่ายเงินเข้าไปบางส่วนหรือไม่
ตรวจสอบยอดเงินต้นและดอกเบี้ยว่าถูกต้องตามความเป็นจริงไหม
รีบรวบรวมเอกสาร (หมายศาล, สัญญา, สเตทเมนต์) และปรึกษาทนายความเพื่อร่างคำให้การต่อสู้คดีและยื่นต่อศาลให้ทันภายในกำหนดนัด
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทางกฎหมายเบื้องต้น การพิจารณาว่าหนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือบัตรกดเงินสด ขาดอายุความแล้วหรือไม่ ต้องพิจารณาจากสัญญา ประเภทของหนี้ วันผิดนัด ประวัติการชำระหนี้ และข้อเท็จจริงเป็นรายกรณี