
ถูกฟ้องบัตรเครดิต ควรสู้คดีหรือไกล่เกลี่ย? ทางเลือกไหนดีที่สุดสำหรับลูกหนี้
เมื่อได้รับหมายศาลคดีบัตรเครดิต บัตรสินเชื่อส่วนบุคคล หรือบัตรกดเงินสด นอกจากความตกใจและคำถามที่ว่า “ควรทำอย่างไรดี?” อีกหนึ่งคำถามที่ลูกหนี้มักคิดไม่ตกคือ “เราควรจะเดินหน้าสู้คดี (เช่น ประเด็นขาดอายุความ) หรือควรเลือกเจรจาไกล่เกลี่ยยอมความในศาลดี?”
การตัดสินใจเลือกทางเดินผิดอาจทำให้คุณต้องเสียเงินก้อนโตโดยไม่จำเป็น หรือในทางกลับกัน การสู้คดีในเคสที่ไม่ควรสู้ก็อาจทำให้เสียค่าใช้จ่ายและเวลาเพิ่มขึ้น มาดูหลักเกณฑ์ในการตัดสินใจเพื่อให้คุณเลือกแนวทางที่เหมาะสมที่สุดกันครับ
1. แนวทางที่ 1: "การสู้คดี" (เหมาะกับสถานการณ์ไหน?)
การสู้คดีในศาล หมายถึง การเดินทางไปศาล (หรือแต่งตั้งทนายความ) เพื่อยื่นคำให้การปฏิเสธหนี้ หรือยกข้อกฎหมายขึ้นต่อสู้เพื่อให้ศาลพิพากษายกฟ้อง ทางเลือกนี้เหมาะสำหรับเงื่อนไขดังต่อไปนี้:
กรณีหนี้ "ขาดอายุความ" อย่างชัดเจน: หากตรวจสอบแล้วพบว่าหนี้บัตรเครดิตก้อนดังกล่าวหยุดจ่ายมาเกิน 2 ปีแล้ว และตลอดช่วงเวลาที่ผ่านมา "ไม่เคยชำระเงินเข้ามาแม้แต่บาทเดียว และไม่เคยทำสัญญาหรือเซ็นรับสภาพหนี้" เคสนี้มีน้ำหนักมากพอที่จะสู้คดีในประเด็นขาดอายุความ เพื่อขอให้ศาลยกฟ้อง (หลุดพ้นจากการชำระหนี้ก้อนนั้นตามกฎหมาย)
กรณีตัวเลขยอดหนี้ไม่ถูกต้อง หรือมีการคิดดอกเบี้ยเกินกฎหมาย: หากในคำฟ้องมีการคิดคำนวณเงินต้น ดอกเบี้ย ค่าปรับ หรือค่าติดตามทวงถาม สูงเกินกว่าอัตราที่กฎหมายกำหนด (เช่น เกินเพดานสูงสุดที่ธนาคารแห่งประเทศไทยกำหนด) การสู้คดีจะช่วยให้ศาลปรับลดตัวยอดหนี้ให้มีความถูกต้องเป็นธรรมมากขึ้น
กรณีไม่ใช่หนี้ของเรา (สวมสิทธิ์ / เอกสารปลอม): หากเกิดข้อผิดพลาด เช่น มีการนำชื่อไปเปิดบัตรเครดิตโดยไม่รู้ตัว หรือไม่ใช่ลายมือชื่อของคุณ การสู้คดีเพื่อปฏิเสธความรับผิดชอบคือทางออกเดียว
2. แนวทางที่ 2: "การเจรจาไกล่เกลี่ย" (เหมาะกับสถานการณ์ไหน?)
การไกล่เกลี่ย หมายถึง การเดินทางไปศาลในวันนัด เพื่อพูดคุยเจรจากับทนายความฝั่งโจทก์ (ธนาคารหรือบริษัทบริหารสินทรัพย์) ต่อหน้าผู้ประนีประนอมหรือนิติกรศาล เพื่อหาข้อยุติตกลงร่วมกัน ทางเลือกนี้เหมาะสำหรับเงื่อนไขดังต่อไปนี้:
กรณีหนี้ถูกต้องและยังไม่ขาดอายุความ: หากคุณยอมรับว่าใช้เงินจริง หยุดจ่ายจริง และระยะเวลายังไม่เกิน 2 ปี (หรือเคยเผลอจ่ายเงินตัดยอดทำให้อายุความสะดุดนับใหม่) การสู้คดีไปก็มีโอกาสแพ้สูง การเลือกเจรจาไกล่เกลี่ยจึงเป็นทางเลือกที่ฉลาดกว่า
ต้องการขอผ่อนชำระค่างวดตามกำลัง (ปรับโครงสร้างหนี้ในศาล): การเจรจาในศาลคุณสามารถขอผ่อนชำระเป็นรายเดือนในยอดที่จับต้องได้ (เช่น ขอผ่อนยาว 36 เดือน หรือ 48 เดือน) โดยตกลงลดดอกเบี้ยค้างชำระบางส่วนลงได้
ต้องการส่วนลดปิดบัญชี (Haircut) แบบจ่ายจบทีเดียว: หากคุณมีเงินก้อนอยู่บ้างแต่ไม่พอจ่ายเต็มจำนวนยอดฟ้อง การมาเจรจาในศาลมักจะมีอำนาจต่อรองสูง สามารถขอส่วนลดพิเศษ (เช่น ขอลดยอดหนี้ลง 30-50% ถ้าจ่ายจบภายในกำหนด) ซึ่งเจ้าหนี้มักยอมตกลงเพราะต้องการปิดเคสเร็ว
3. ข้อเปรียบเทียบข้อดี-ข้อเสีย เพื่อการตัดสินใจที่แม่นยำ
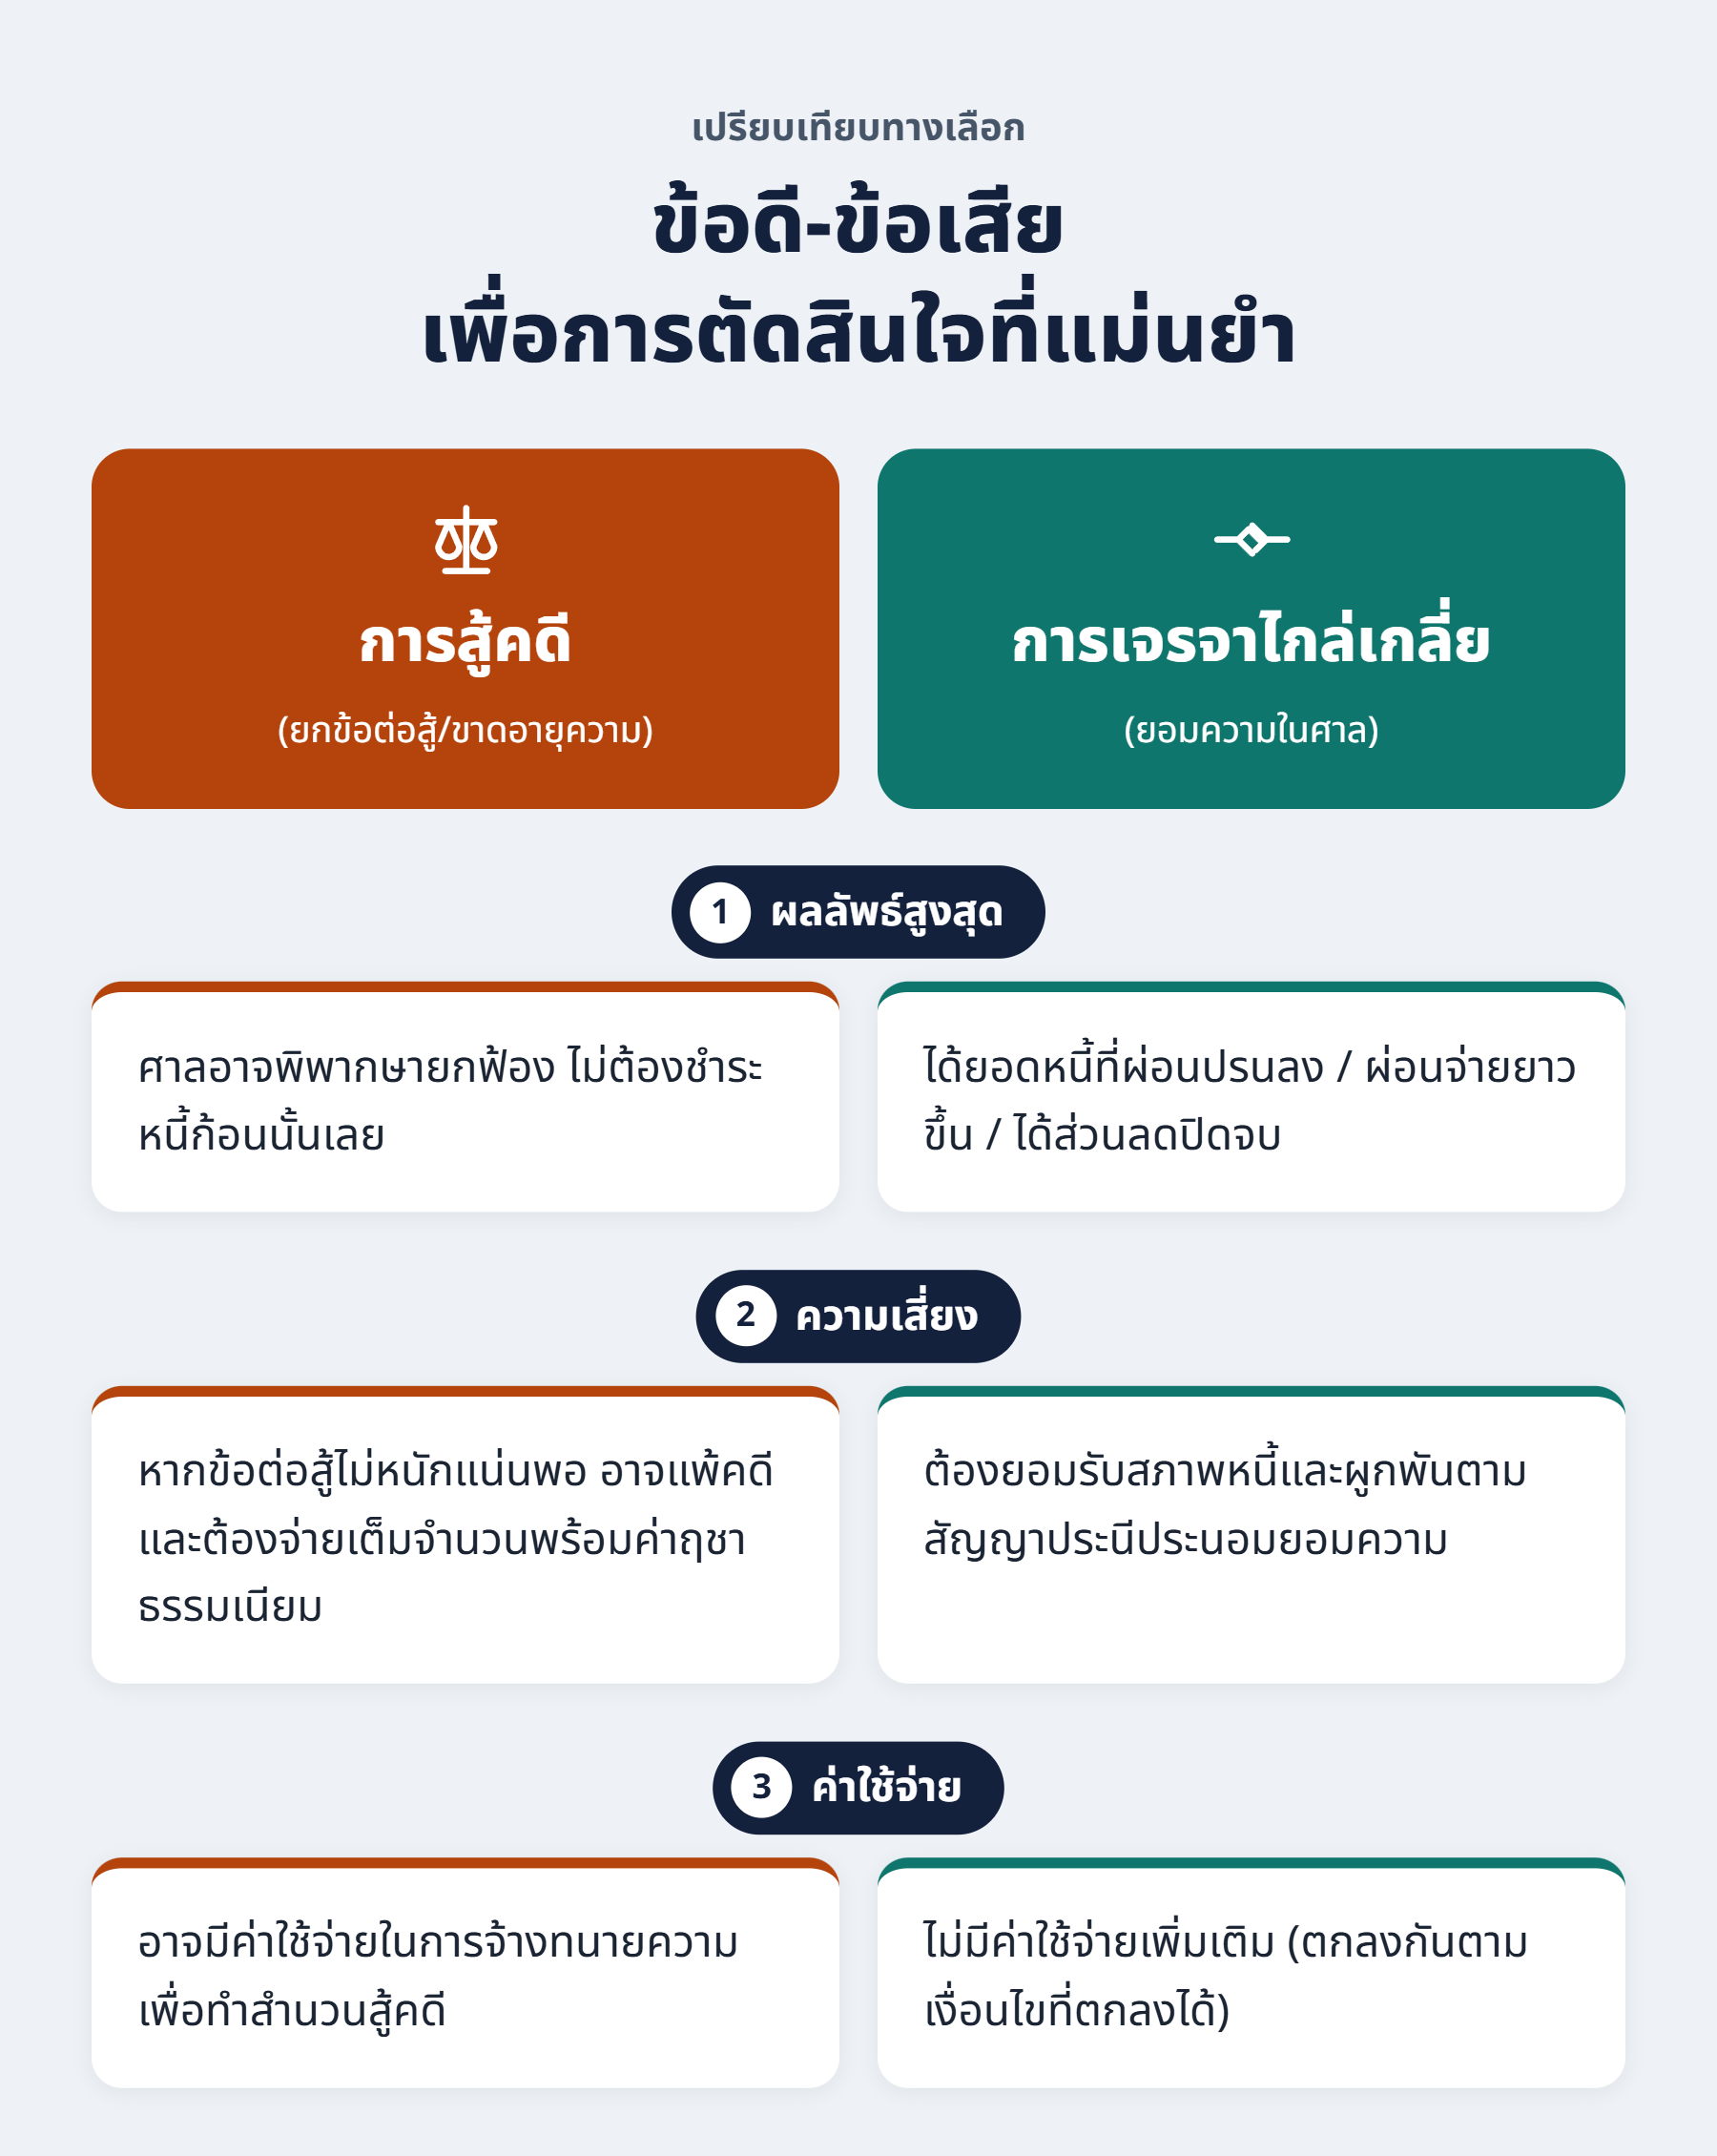
4. คำแนะนำจากทนายความ: ควรเลือกทางไหนดี?
ขั้นตอนแรกให้ทำการ "เช็คบิล" ตัวเองก่อน: ตรวจสอบวันผิดนัดชำระหนี้ ประวัติการจ่ายเงินย้อนหลัง และรายละเอียดในคำฟ้องให้ละเอียดถี่ถ้วน
หากมั่นใจว่าขาดอายุความ 100%: แนะนำให้เลือก "สู้คดี" (โดยควรปรึกษาทนายความเพื่อร่างคำให้การให้รัดกุม) อย่าเพิ่งรีบยอมรับสภาพหนี้
หากเช็คแล้วว่าหนี้ยังไม่ขาดอายุความ และตนเองไม่มีข้อต่อสู้: แนะนำให้เลือก "ไปศาลเพื่อเจรจาไกล่เกลี่ย" อย่าขาดนัดเด็ดขาด เพราะการตกลงกันในศาลจะทำให้คุณได้เงื่อนไขที่ดีกว่าการถูกบังคับคดีอายัดเงินเดือนอย่างแน่นอนครับ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทางกฎหมายเบื้องต้น การพิจารณาว่าหนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือบัตรกดเงินสด ขาดอายุความแล้วหรือไม่ ต้องพิจารณาจากสัญญา ประเภทของหนี้ วันผิดนัด ประวัติการชำระหนี้ และข้อเท็จจริงเป็นรายกรณี
บทความโดย: ทนายวิชาญศักดิ์ ก้องสนั่น (สำนักกฎหมายนิติธรรมลือชาทนายความ ศรีราชา)