เจ้าหนี้ต้องรู้! กู้เงินแบบไหน “ฟ้องได้จริง” และแบบไหน “เสี่ยงเสียเงินฟรี”
หลายคนปล่อยเงินกู้ไปเพราะความไว้ใจ
แต่พอถึงเวลาทวง กลับฟ้องไม่ได้ หรือเสียเปรียบทางกฎหมาย
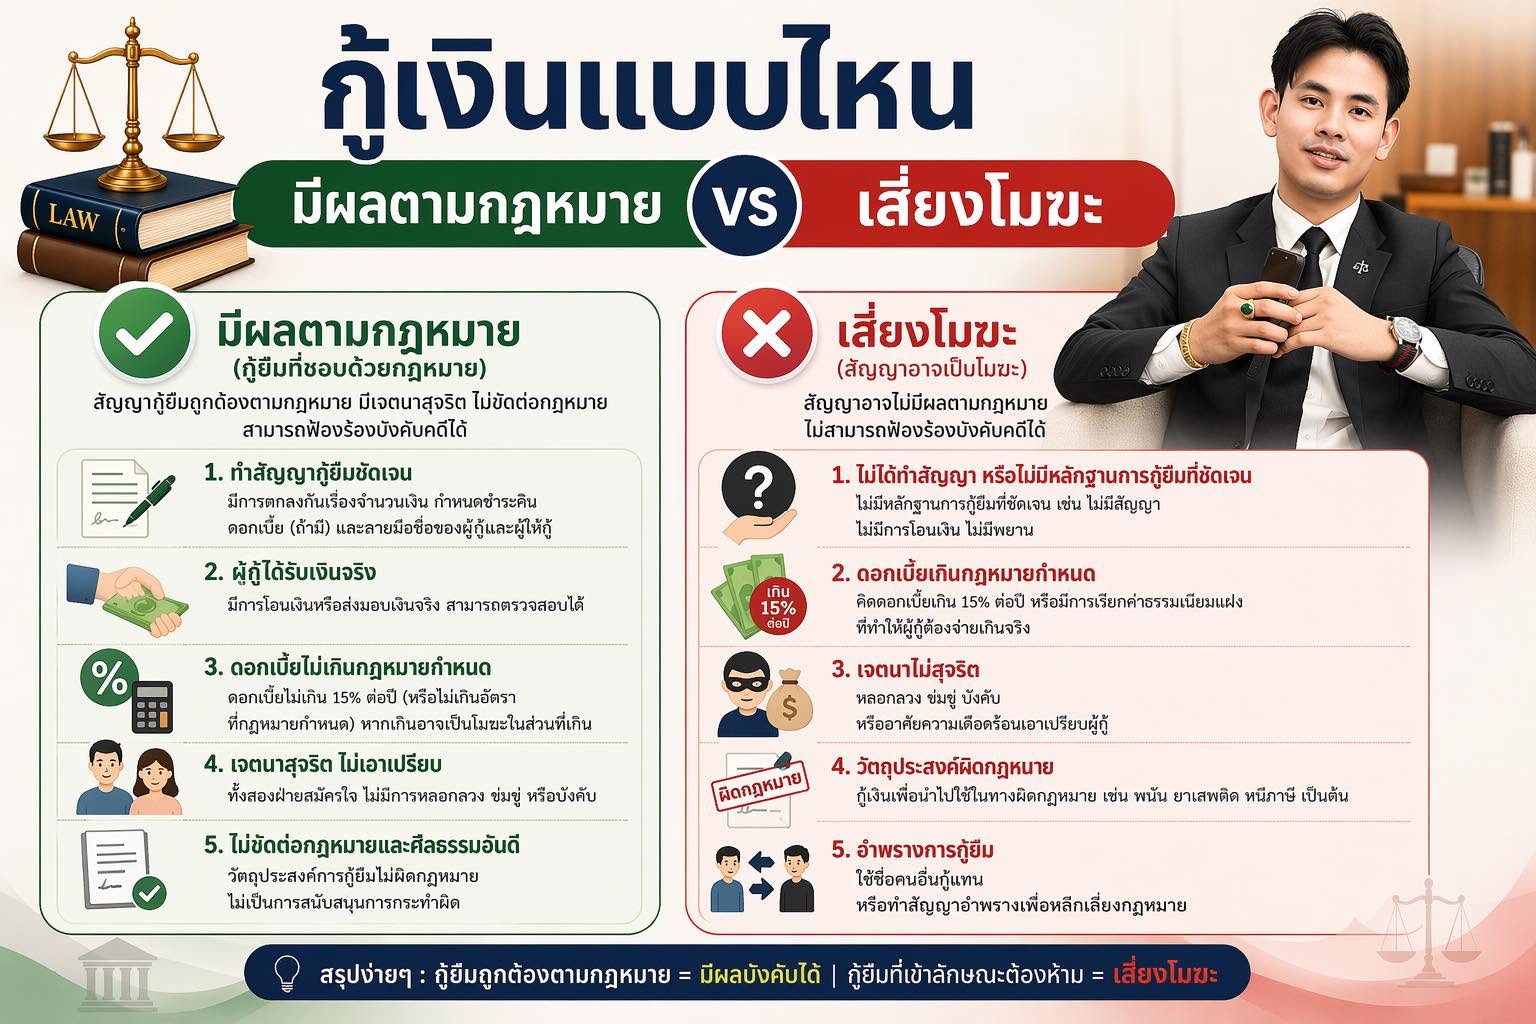
กู้แบบ “มีผลตามกฎหมาย” (ฟ้องบังคับคดีได้) ต้องมีองค์ประกอบสำคัญ เช่น
มีสัญญากู้เป็นลายลักษณ์อักษร ระบุจำนวนเงินชัดเจน
มีหลักฐานการโอนเงินจริง (สลิป/พยาน/ข้อความ)
กำหนดดอกเบี้ยไม่เกินที่กฎหมายกำหนด (ทั่วไปไม่เกิน 15% ต่อปี)
ทั้งสองฝ่ายยินยอมโดยสุจริต ไม่มีการบังคับ ข่มขู่
วัตถุประสงค์ไม่ขัดต่อกฎหมาย
แบบนี้ “มีสิทธิฟ้อง” และมีโอกาสชนะคดีสูง
กู้แบบ “เสี่ยงโมฆะ” (ฟ้องไม่ได้ หรือเสียเปรียบ)
เจ้าหนี้หลายคนพลาดตรงนี้! เช่น
ไม่มีสัญญา หรือหลักฐานไม่ชัด
= ลูกหนี้ปฏิเสธได้ เสี่ยงแพ้คดี
คิดดอกเบี้ยเกินกฎหมาย
= ส่วนดอกเบี้ยที่เกิน อาจตกเป็นโมฆะ เรียกไม่ได้
เจตนาไม่สุจริต
= เช่น หลอกลวง เอาเปรียบ ข่มขู่
= สัญญาอาจเป็นโมฆะทั้งฉบับ
กู้ไปใช้ในทางผิดกฎหมาย
= เช่น การพนัน ยาเสพติด
= ศาลไม่คุ้มครอง
อำพรางนิติกรรม
= ทำสัญญาไม่ตรงกับความจริง เช่น ใช้ชื่อคนอื่นบังหน้า
= เสี่ยงใช้สิทธิไม่ได้
แบบนี้ “เสี่ยงไม่ได้ทั้งต้นทั้งดอก”
สรุปสำหรับเจ้าหนี้
การให้กู้ไม่ใช่แค่ “ให้เงิน” แต่ต้อง “กันความเสี่ยงทางกฎหมาย” ตั้งแต่ต้น
ทำสัญญาให้รัดกุม
เก็บหลักฐานครบ
อย่าเอาเปรียบเกินกฎหมาย
บทความโดย
สำนักกฎหมายนิติธรรมลือชาทนายความ (ศรีราชา) ทนายวิชาญศักดิ์ ก้องสนั่น
ให้คำปรึกษากฎหมาย | คดีแพ่ง | คดีอาญา | คดีครอบครัว | คดีหนี้สินและสัญญา
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทางกฎหมายเบื้องต้น ผลทางกฎหมายอาจแตกต่างกันตามข้อเท็จจริงและรายละเอียดของสัญญาในแต่ละกรณี